二、当前市场形势分析
(一)国际经济呈现弱复苏态势,国内宏观经济受季节性因素和结构性调整共同影响,增速放缓,社会融资规模显著回落,经济下行压力进一步加强。受宏观经济景气程度影响,地价环比涨幅收窄。
2014年一季度以来,美欧地区主要经济指标有所回升,但幅度有限,呈现弱复苏态势。美联储QE继续减量和加息预期进一步明确,人民币阶段性贬值的可能性加强,资产价格面临一定压力。国内宏观经济增长趋缓,部分行业长期产能过剩、成本阶段性上升、利润空间收窄等因素制约经济发展,同时,受春节因素和经济结构调整加速的共同影响,经济存在较大下行压力。国家统计局数据显示,3月PMI指数为50.3%,尽管继1、2月份下降之后略有回升,但仍显示一季度宏观经济增长动力不足。多重因素影响下,主要监测城市地价环比涨幅收窄。
资金层面,2月末,M2同比增长13.3%,增速维持在2012年6月份以来的较低水平,社会融资规模显著回落。受监管限制及风险策略调整影响,银行放贷规模收缩。房地产开发企业到位资金增速回落,明显低于投资开发增速,利用外资、个�税唇掖钤鏊俚染邢灾陆怠8鋈诵糯矫妫�2月,居民中长期贷款同比减少1.6%,为2012年以来首次负增长,房贷及公积金贷款依然紧张。资金面收紧增加了市场供需双方的成本压力,部分城市出现企业债务违约情况。受此影响,房地产行业格局调整,一方面房企负债率上升,融资意愿加强,另一方面,资金不足的中小企业降价跑量,引致部分城市房价预期下跌,逐步向土地市场传导。尤其是中、西部城市,地价上涨动力明显减弱,环比上涨超过3%的城市中,中、西部占30%,较上一季度明显减少。
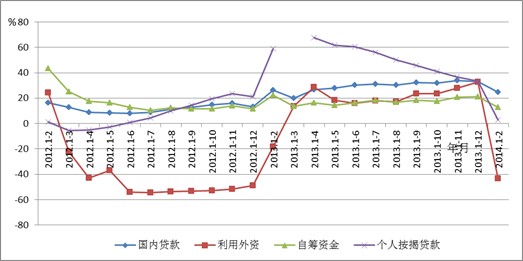
图14 2012年-2014年2月房地产开发企业资金来源变化情况
数据来源:国家统计局
(二)分类调控,市场化主导的管理思路与差别化的区域发展特点、结构调整策略叠加,城市地价分化日趋明显
中央政府进一步明确了深化改革、让市场发挥决定性作用的管理思路与措施。在房地产领域,“双向调控”、“差别化调控”、“长效机制建设”等目标和指导原则更加契合市场运行规律,加之房地产税立法和不动产统一登记工作推进的间接影响,有助于形成稳定和理性的预期。地方层面,产业结构调整、发展规划布局、自主调控市场等政策性因素综合影响,区域和城市的地价分化日趋明显。
对住宅地价而言,一方面,部分人口增长缓慢、商品房库存高、消化周期长的三、四线城市房地产价格有所回落,地价水平涨幅收窄,甚至出现下降迹象;另一方面,部分房价上涨较快的一线城市和区域热点城市,通过推广自住型商品房、限制预售、调整公积金贷款额度、增加土地供应等措施加大调控力度,加之2013年第四季度部分城市的调控收紧新政持续发力,一定程度上抑制了需求,市场进入观望期,住宅地价趋稳,但仍然维持在高位波动。
对商服和工业地价而言,国家区域规划落实、产业结构调整以及地方发展策略等因素影响显著。长江三角洲地区低效产业退出、生产性服务业导入,产业结构调整加速,经济增速阶段性回落,商服、工业地价涨幅收窄;珠江三角洲地区国家级新区开发提速,商服用地竞争门槛提高、商业办公物业饱和度较高,商服地价增幅回落显著;同时,“三旧改造”加速推进,存量工业用地预期收益提高,工业地价增速大幅上涨;环渤海地区京津冀协同发展规划尚未落地,市场基本处于自调整和观望状态,各类地价变化稳定。
总体而言,经济基础良好,产业结构稳定、市场化程度较高的东部发达地区城市具有较强的修复和统筹平衡能力,地价环比、同比增幅平稳扩张,而中、西部地区,内在基础不牢,抗压能力较弱,地价环比有所下降。
(三)土地供应总量季节性回落,符合历史供地规律,住宅用地供应同比增加,房地产用地供应占比增幅明显
全国105个主要监测城市土地供应量环比回落,符合土地供应周期性规律,各类用途宗地中,仅住宅用地供应量同比上涨。截至2014年3月31日,2014年第一季度,全国105个主要监测城市土地供应面积达到4.76万公顷,环比减少54.11%,同比减少15.73%。其中商服、住宅、工矿仓储用地和交通、水利基础设施等其他用地分别供应约0.56、1.31、1.39和1.49万公顷,环比分别减少39.04%、41.90%、43.82%和68.36%,同比变化分别为减少8.62%、增加3.40%、减少23.15%和减少23.55%。房地产开发用地供应面积季节性回落,供应面积约1.88万公顷,环比较上个季度减少41.07%,同比微降0.53%。年初多地保障性住房用地供应计划刚刚制定,一季度保障性住房用地供应略有收缩,供应面积约0.17万公顷,环比较上个季度减少69.34%,同比减少3.17%。
稳定供应的同时,土地供应结构继续调整,住宅用地占比的增长相对较高,工业用地占比较去年同期微降,交通水利基础设施等其他用地占比有所下降。2014年第一季度,商服、住宅、工矿仓储用地和交通、水利基础设施等其他用地供应量占建设用地供应总量的比例分别为:11.86%、27.56%、29.29%、31.29%,分别较上一季度占比提高2.93、5.79、5.37个百分点和降低14.09个百分点。与去年同期相比,分别增加 0.92、增加5.10、降低2.83和降低3.20个百分点。房地产开发用地供应量占土地供应总量的39.42%,是2011年2季度以来占比最高的一个季度,较上一季度增加8.73个百分点,较去年同期增加6.02个百分点。保障性住房用地供应占比3.51%,环比略降1.74个百分点,同比略升0.46个百分点。房地产开发用地供应占比提高,对于保证未来房屋供应,稳定市场预期,巩固房地产调控效果具有重要作用。
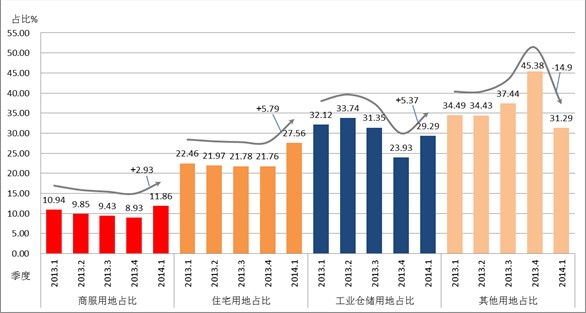
图15 2013年以来分用途各季度土地供应占供地总量比例变化图
数据来源:土地市场动态监测与监管系统
三、后期走势预判及关注要点
2014年二季度,宏观经济下行压力较大,经济发展结构性矛盾和风险因素依然存在。预计政府将继续执行积极的财政政策和稳健的货币政策,同时,更加注重区域发展,着力于深化改革、经济结构调整和新型城镇化推进,挖掘新的经济增长点。房地产调控将延续市场化机制主导,落实分类调控。预计2014年第二季度,我国商业、住宅用地价格上涨态势或将进一步缓和,工业地价持续上涨;城市间分化趋势进一步确立,部分城市地价或将止涨回落。
当前,正值全面深化改革的关键时期,国际国内复杂因素叠加影响,对市场中的量价信号、预期变化,既要敏感跟踪又要全面、理性解读、审慎应对,保持宏观政策的稳定性。下一步,一要强化分类调控。综合分析城市经济环境、人口变更、要素禀赋、结构变化以及市场承受能力等因素,引导城市科学制定与新型城镇化发展目标相适应的年度土地供应计划,有保有压,合理配置土地资源,促进土地集约节约利用。二要落实科学调控。加强共有产权房用地、工业产业用地、养老用地等各类用地的政策研究,完善科学、合理、可实施的配套制度机制,发挥土地政策助力社会经济健康发展的重要作用。
--------------------------------------------------------------------------------
[1]全国主要监测城市指105个监测城市;重点监测城市指直辖市、省会城市和计划单列市。
[2] 环比指标(A):A≥3%为高位,3%>A≥2%为较高位,2%>A≥1%为温和上行,1%>A≥-1%为平稳波动;同比指标(A):A≥10%为高位,10%>A≥7%为较高位,7%>A≥4%为温和上行,4%>A≥0%为平稳波动,下同。